Vous avez peut-être l’impression que prendre sa retraite avant 40 ans relève du rêve réservé aux héritiers ou aux startup-uppers fortunés. Et pourtant, Katie et Alan Donegan, un couple britannique ordinaire, ont réalisé cet exploit en adoptant une stratégie d’épargne radicale. Leur secret n’est pas un placement miraculeux, mais une discipline quotidienne que beaucoup considèrent comme rébarbative : apporter sa gamelle maison au travail, jour après jour, pendant une décennie entière.
Katie et Alan Donegan : retraite à 35 et 40 ans grâce à la gamelle maison
Katie et Alan Donegan ne sont pas des entrepreneurs en vogue ni des héritiers. Ce sont deux salariés britanniques qui ont décidé de prendre le contrôle de leur vie financière. Alan a cessé de travailler à 40 ans, tandis que Katie a arrêté à 35 ans. Cette indépendance financière, ils l’ont construite en s’inspirant du mouvement FIRE (Financial Independence, Retire Early), une philosophie de vie qui privilégie l’épargne agressive et l’investissement intelligent au consumérisme.
Leur histoire fascine car elle montre que l’indépendance financière n’exige pas de revenu astronomique, mais plutôt une volonté de repenser chaque dépense. Le couple a accumulé un patrimoine d’environ 1 million de livres sterling (1,17 million d’euros) avant la quarantaine, grâce à des habitudes quotidiennes que la plupart des gens abandonnent après quelques semaines.
46 000 € économisés en 10 ans sur les repas au travail
Le chiffre qui impressionne le plus, c’est l’économie réalisée sur les repas de midi. En apportant leur déjeuner maison quotidiennement pendant dix années consécutives, Katie et Alan ont épargné 46 000 euros. Pour mettre cette somme en perspective, c’est l’équivalent d’une année de salaire moyen en France, accumulée simplement en renonçant à acheter un sandwich à 6 ou 7 euros à la cafétéria du travail.
Cela représente environ 4 600 euros par an, soit 12,60 euros par jour ouvrable. Le couple a donc probablement dépensé entre 2 et 3 euros par repas maison, préparé la veille ou le matin même. Pas de repas gastronomique, mais des portions simples, équilibrées et peu coûteuses : pâtes, riz, viande basique, légumes de saison.
Ce qui rend cette histoire particulièrement intéressante, c’est que cette épargne n’a pas été simplement mise de côté sur un compte courant : elle a été investie. Chaque euro économisé a été fructifié via des placements boursiers diversifiés, multipliant progressivement le capital initial.
Les trois habitudes clés de ce couple ultra-économe

Apporter sa gamelle maison était loin d’être l’unique sacrifice quotidien de Katie et Alan. Leur approche de la frugalité était systématique et touchait à tous les domaines de la vie.
La gamelle au travail, point de non-retour
La première habitude, c’est évidemment le repas maison. Contrairement à beaucoup qui essaient quelques mois puis craquent, le couple a tenu dix ans sans dérogation. Cela demande une organisation régulière et une résistance à la pression sociale. Quand les collègues partaient au restaurant, Katie et Alan ouvraient leurs boîtes hermétiques. Ce qui peut sembler austère se transforme rapidement en fierté financière quand on voit le compte bancaire enfler.
Pas de chauffage en hiver
L’autre habitude souvent citée dans les interviews du couple, c’est l’absence quasi-totale de chauffage domestique en hiver. Ils portaient des pulls épais, des couches supplémentaires et laissaient les températures intérieures descendre à des niveaux que la plupart considéreraient comme inconfortables. C’est une économie substantielle : le chauffage représente une part importante de la facture énergétique annuelle au Royaume-Uni comme en France.
Frugalité générale et absence d’achat réflexe
Au-delà de ces deux piliers, le couple adoptait une frugalité générale : pas de vêtements superflus, pas de abonnements inutiles, pas de restaurants, peu de loisirs coûteux. Chaque achat était pesé, réfléchi. Ce mode de vie était tellement enraciné qu’il ne demandait plus d’effort conscient après quelques années. La privation s’était transformée en confort du contrôle financier.
De l’épargne à l’investissement : un patrimoine d’1 million de livres
L’élément crucial que beaucoup oublient, c’est que l’épargne seule ne crée pas la retraite anticipée. C’est l’investissement. Katie et Alan n’ont pas laissé dormir leurs 46 000 euros d’économies sur les repas ni le reste de leurs économies sur un livret d’épargne ordinaire. Ils les ont investis régulièrement dans des portefeuilles diversifiés, probablement des fonds indiciels et des trackers boursiers.
Grâce au phénomène de composition (chaque année, les intérêts génèrent eux-mêmes de nouveaux intérêts), leur capital initial s’est multiplié. En dix ans, avec une épargne régulière et une allocation d’actifs intelligente, il est tout à fait crédible qu’un patrimoine d’environ 1 million de livres sterling ait pu se constituer. À cet horizon de temps et avec une retraite anticipée respectant les règles fiscales britanniques, ce patrimoine générait probablement un revenu annuel passif suffisant pour vivre modestement, mais dignement.
Le mouvement FIRE : philosophie derrière leur réussite
Katie et Alan Donegan sont des adeptes explicites du mouvement FIRE. Cette philosophie repose sur trois piliers : gagner (ou au moins ne pas perdre), épargner agressivement (50 à 70 % du revenu), et investir intelligemment plutôt que d’accumuler des biens matériels. Le mouvement FIRE cherche l’indépendance financière réelle, c’est-à-dire la situation où vos investissements génèrent assez de revenus pour financer votre vie sans travailler.
Le couple britannique incarne cette philosophie dans sa forme la plus austère, mais aussi la plus efficace. Pas de compromis avec des plaisirs futiles, pas d’attente que la chance ou une promotion spectaculaire arrive. Juste des gestes répétés, des choix constamment renouvelés et une foi inébranlable que la discipline d’aujourd’hui paie demain.
Peut-on vraiment reproduire leur méthode en France ?
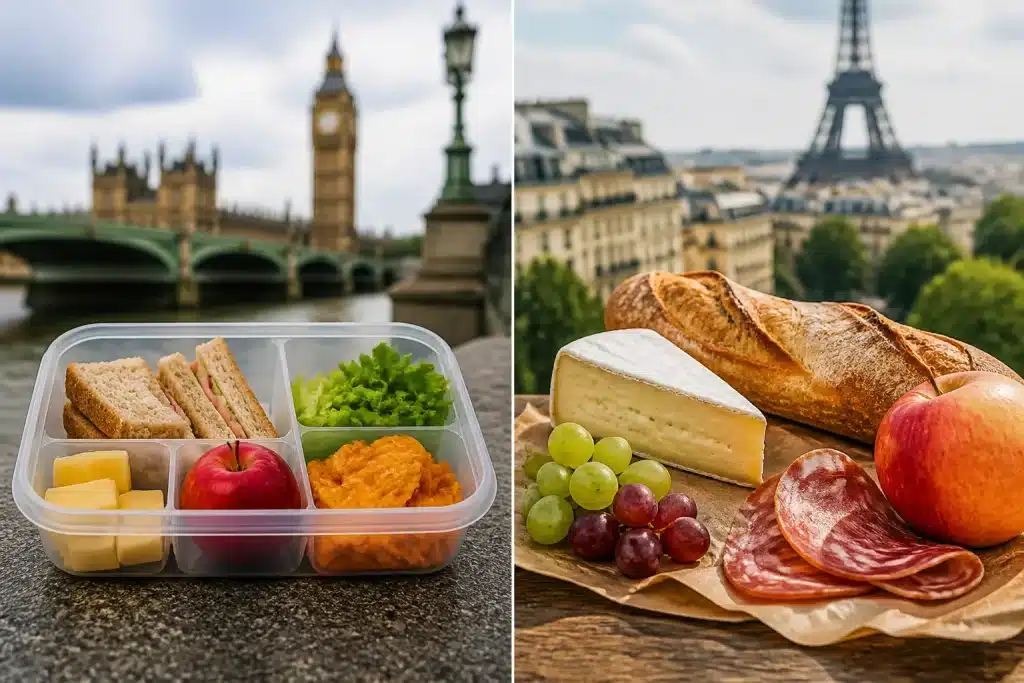
La question légitime qui se pose est : peut-on appliquer cette stratégie en France ou en Europe continentale ? Le contexte britannique offrait au couple certains avantages : une culture plus normalisée du repas apporté de chez soi (lunchbox culture), des immobiliers moins chers à certains endroits, et possiblement un fisc plus permissif envers certaines formes d’investissement.
En France, le modèle fonctionne partiellement. Épargner 4 600 euros par an en apportant son déjeuner est aussi possible ici. Chauffer moins l’hiver exige plus de résilience dans nos climats, mais c’est envisageable pour les plus déterminés. Le vrai défi est de maintenir cette discipline durant dix années sans fléchir, d’investir les économies plutôt que de les dépenser, et d’accepter un confort matériel très réduit.
L’histoire de Katie et Alan Donegan n’est pas un conte de fées. C’est la preuve qu’une retraite anticipée est possible par le travail, l’épargne disciplinée et les investissements, pas par la chance ou le statut social. Leur gamelle maison n’est que la métaphore visible d’une volonté profonde : contrôler son argent plutôt que de le laisser contrôler sa vie.