Une marge d’EBITDA qui frôle les 70%. Aucun industriel français n’affiche un tel niveau de rentabilité, pas même les champions du luxe ou de l’aéronautique. Et pourtant, cette entreprise discrète, spécialiste des cuves de méthaniers, ne se contente pas d’encaisser les bénéfices : elle transforme son modèle en profondeur.
Ce paradoxe intrigue, un peu à l’image de ce géant français qui gère discrètement des aéroports sur quatre continents, dont la réussite discrète cache une stratégie tout aussi ambitieuse. GTT, groupe technique du gaz, domine le marché mondial des technologies de confinement pour le GNL depuis des décennies. Sa recette : vendre des licences technologiques aux chantiers navals qui construisent les méthaniers, sans jamais toucher un outil de production. Un modèle asset-light qui génère des marges opérationnelles dépassant 55%, un ROIC et un ROCE parmi les plus élevés du CAC All-Tradable. Mais la direction sait qu’un marché unique, même dominant, finit par montrer ses limites. D’où une stratégie de diversification qui s’accélère depuis deux ans.
Les marges exceptionnelles de GTT : des niveaux inégalés en France
Regardons les chiffres bruts. Sur les derniers exercices, GTT a publié des marges d’EBITDA oscillant entre 60% et 70%, une performance qui ridiculise la plupart des entreprises industrielles cotées à Paris. À titre de comparaison, un équipementier automobile plafonne rarement au-dessus de 10%, et même les groupes de luxe, réputés pour leur pricing power, tournent autour de 30 à 35% de marge d’EBITDA.
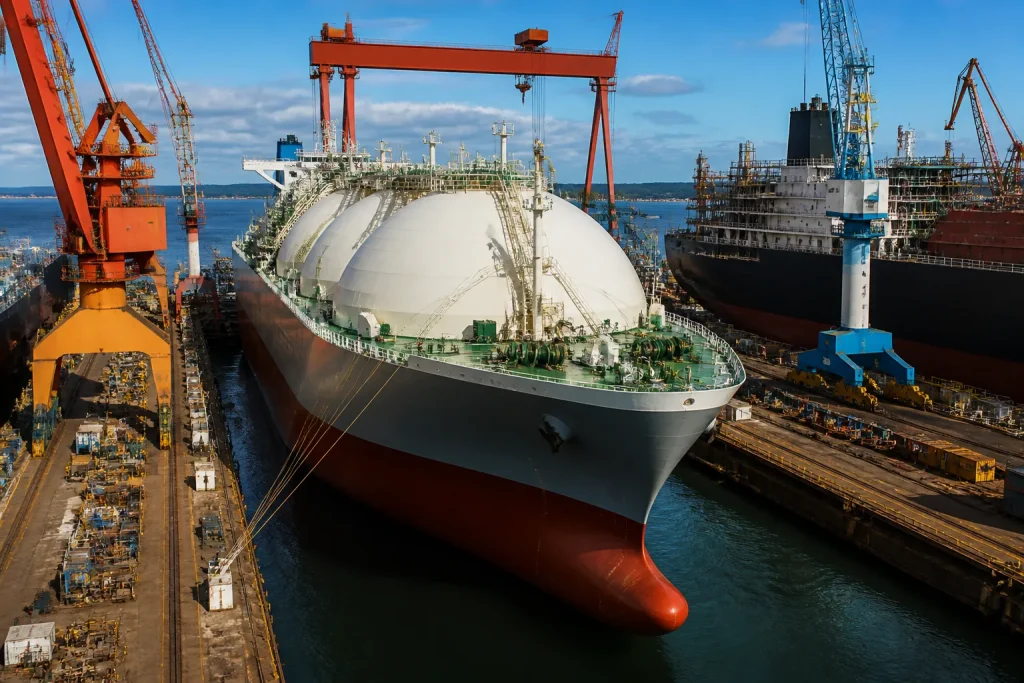
Cette rentabilité s’explique par la structure même de l’activité. GTT ne construit rien physiquement : elle conçoit des membranes cryogéniques et des systèmes de confinement, puis facture des redevances aux chantiers navals qui les intègrent dans la coque des méthaniers. Chaque navire livré génère un revenu quasi certain, sans investissement industriel lourd côté GTT. Le résultat est un free cash flow abondant, réinvesti en partie dans la R&D et largement redistribué aux actionnaires sous forme de dividendes généreux.
Le modèle économique qui génère ces performances
Le cœur du système repose sur le licensing. GTT a breveté des technologies de confinement qui permettent de transporter le gaz naturel liquéfié à moins 163 degrés sans perte excessive. Ces brevets, accumulés sur plusieurs décennies, constituent une barrière à l’entrée quasiment infranchissable pour un nouvel entrant. Peu d’acteurs disposent du savoir-faire, des certifications et de la confiance des armateurs nécessaires pour rivaliser.
Ce moat technologique explique pourquoi le carnet de commandes reste à des niveaux historiquement élevés, porté par la demande mondiale de méthaniers liée à la transition énergétique. Les pays qui délaissent le charbon ou le pétrole misent sur le gaz naturel comme énergie de transition, ce qui soutient la construction navale spécialisée et, mécaniquement, les revenus de licence de GTT. La solidité financière du groupe, quasiment sans dette, lui permet d’absorber les cycles du secteur naval sans fragiliser son bilan.
| Indicateur | Niveau GTT | Moyenne industrie française |
|---|---|---|
| Marge d’EBITDA | 60 à 70% | 10 à 20% |
| ROIC | Très élevé | 5 à 12% |
| Modèle | Asset-light (licensing) | Souvent capitalistique |
L’évolution stratégique : au-delà du licensing historique
Une rentabilité aussi concentrée sur un seul marché inquiète les investisseurs de long terme. Le GNL, aussi porteur soit-il, reste cyclique et dépendant des commandes de méthaniers, elles-mêmes liées aux décisions géopolitiques et énergétiques mondiales. GTT a donc engagé une diversification progressive pour ne pas dépendre uniquement de la construction navale liée au gaz.
La diversification vers les services et le digital
Le groupe développe des offres de services numériques destinées aux armateurs et aux opérateurs de flotte : maintenance prédictive, monitoring des cuves, optimisation de la performance des navires en exploitation. Ces prestations récurrentes génèrent des revenus moins cycliques que les licences ponctuelles liées aux nouvelles commandes. C’est une manière de capter de la valeur tout au long du cycle de vie d’un méthanier, et pas seulement au moment de sa construction.
L’hydrogène, nouveau relais de croissance
GTT investit aussi dans les technologies de confinement pour l’hydrogène liquide, un marché encore embryonnaire mais promis à une croissance forte si la filière hydrogène décolle réellement dans les transports maritimes et industriels. L’entreprise applique ici la même logique que pour le GNL : breveter tôt, verrouiller les standards techniques, puis facturer des licences une fois le marché mature. C’est un pari sur dix ou quinze ans, mais cohérent avec l’ADN du groupe.
Le chiffre qui résume la position de GTT
Une marge opérationnelle capable de dépasser 55% sur un marché où GTT ne possède ni usine ni chantier naval. C’est la preuve qu’un modèle de propriété intellectuelle bien protégé peut surpasser en rentabilité n’importe quelle activité industrielle classique.
Les atouts qui soutiennent la performance et la transformation
Trois éléments expliquent pourquoi GTT peut se permettre de transformer un modèle qui fonctionne déjà très bien. D’abord, la R&D constante alimente un portefeuille de brevets renouvelé, ce qui rend la position dominante durable plutôt que figée. Ensuite, la relation historique avec les grands chantiers navals coréens et chinois donne à GTT une visibilité rare sur les futurs projets de méthaniers, donc sur son carnet de commandes à moyen terme.
Enfin, la solidité financière du groupe, sans endettement significatif, lui offre une marge de manœuvre pour financer ses paris technologiques sur l’hydrogène ou le digital sans mettre en péril le retour aux actionnaires. Cette combinaison, rentabilité extrême sur le cœur de métier et investissement mesuré sur les relais de croissance, constitue une trajectoire assez rare dans l’industrie française. Peu d’entreprises cotées à Paris peuvent se targuer d’une telle rentabilité tout en préparant activement l’après.