Praktyczny przykład: dom za 500 tys. zł i dwoje dzieci
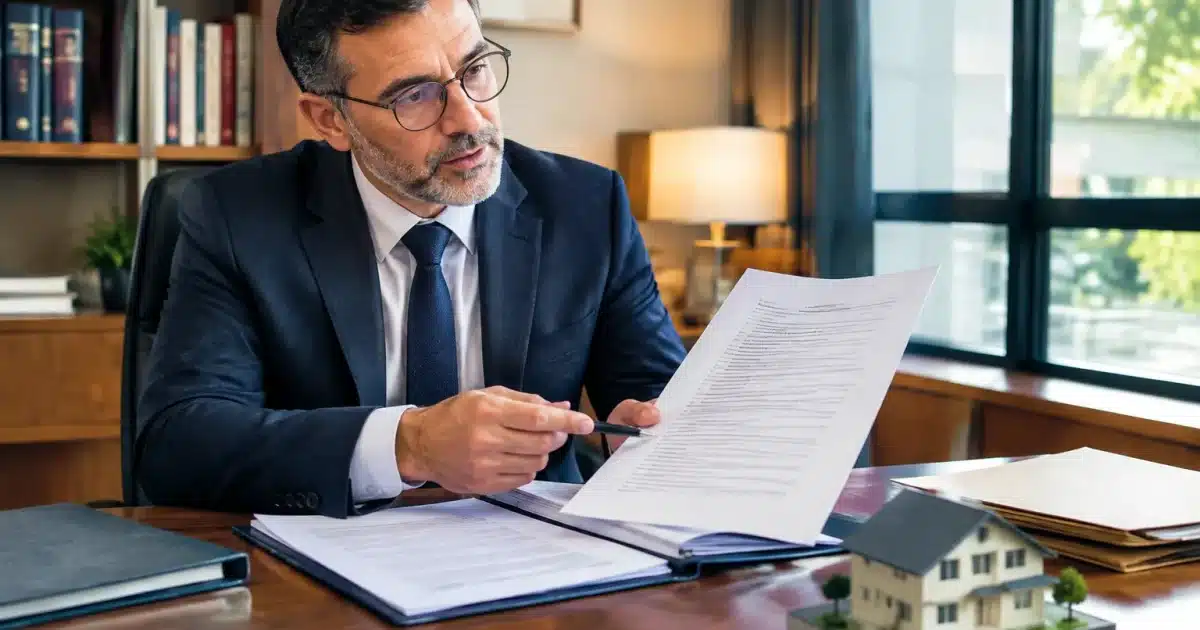
Dziedziczysz razem z bratem lub siostrą dom wyceniony na 500 tys. zł. Pierwsze pytanie, które się nasuwa: ile trzeba zapłacić podatku od spadków? Odpowiedź nie jest oczywista, bo wiele zależy od okoliczności, które mało osób zna. Notariusz, który na co dzień zajmuje się tego rodzaju spadkami, wyjaśni ci to dokładnie.
W większości wypadków odpowiedź cię zaskakuje: podatek od spadków wynosi 0 zł. Nie dlatego, że państwo jest szczególnie hojne, ale dlatego że działają mechanizmy zwolnień, które drastycznie zmniejszają podstawę opodatkowania. Zrozumienie, jak funkcjonuje to wyliczenie, pozwala ci zaplanować przyszłą spadkobiercę i ułożyć sobie majątek odpowiednio.
Dlaczego podatek często wynosi zero
Zwolnienie dla najbliższej rodziny zmienia wszystko
W Polsce dzieci dziedziczące nieruchomość po rodzicu mogą skorzystać z pełnego zwolnienia z podatku od spadków i darowizn, jeśli spełniają określone warunki. To tzw. zwolnienie dla najbliższej rodziny wynika z art. 4a ustawy o podatku od spadków i darowizn z dnia 28 lipca 1983 r.
Zwolnienie to obejmuje dzieci zarówno biologiczne, jak i przysposobione, które należą do I grupy podatkowej jako tzw. zstępni (podobnie jak wnuki i prawnuki). Aby z niego skorzystać, dzieci muszą spełnić warunki określone w ustawie – przede wszystkim dotyczy ono nabycia przez nich pełnej własności nieruchomości po bezpośrednim spadkodawcy.
Kiedy dokładnie obowiązuje zwolnienie?
Zwolnienie z podatku od spadków dla dzieci działa automatycznie, gdy spełnione są przesłanki ustawowe. W praktyce oznacza to, że w wielu rodzinach dwoje dzieci dziedziczących dom czy mieszkanie od rodzica nie zapłaci żadnego podatku od spadków. Obowiązek dotyczy jednak opłacenia kosztów notarialnych (około 7 procent wartości nieruchomości), ale to koszty administracyjne, a nie podatki.
Wyliczenie krok po kroku
Oto jak notariusz w praktyce określa, ile trzeba zapłacić:
| Etap | Obliczenie | Kwota |
|---|---|---|
| 1. Wartość nieruchomości | Wycena notarialna lub katastru | 500 000 zł |
| 2. Sprawdzenie spełnienia warunków zwolnienia | I grupa podatkowa (zstępni) | Tak |
| 3. Udziały każdego dziecka | 500 000 zł ÷ 2 | 250 000 zł na dziecko |
| 4. Zastosowanie zwolnienia z art. 4a | Pełne zwolnienie dla zstępnych | −250 000 zł |
| 5. Podstawa opodatkowania na dziecko | 250 000 zł − 250 000 zł | 0 zł |
| 6. Podatek od spadków | 0 zł × stawka | 0 zł |
Oczywiście trzeba jeszcze zapłacić opłaty notarialne, ale to standard przy każdej transakcji nieruchomością.
Kiedy podatek od spadków rzeczywiście się pojawia?
Wiele sytuacji zmienia tę kalkulację. Jeśli spadkodawca dokonał znacznej darowizny w ciągu dziesięciu lat przed śmiercią, sytuacja się komplikuje. Umowy małżeńskie, które zmieniają ustrój majątkowy, mogą wpłynąć na sposób podziału spadku. Jeśli nieruchomość znacznie wzrosła na wartości od momentu jej nabycia, mogą pojawić się dodatkowe obowiązki podatkowe.
Kluczowy jest również moment, czy spadkodawca miał dodatkowe aktywa – rachunki bankowe, papiery wartościowe czy inne nieruchomości. Wszystkie te elementy wchodzą w skład spadku i mogą zmienić całą kalkulację podatku.
Co mówi prawo o darowiznach
Darowizny dokonane przez spadkodawcę mogą mieć wpływ na przychody podlegające opodatkowaniu. Dlatego notariusz zawsze sprawdza historię wcześniejszych przelewów majątku, aby prawidłowo ocenić obciążenia podatkowe spadkobierców.
Kiedy warto skonsultować się z notariuszem?
Notariusz nie jest fakultatywny – to on sporządza akt podziału spadku, oblicza dokładne podatki i wypełnia deklaracje podatkowe. Jego honorarium jest ustalane ustawowo i reguluje je prawo. Jeszcze przed śmiercią bliskiego, jeśli znasz strukturę jego majątku, możesz poprosić notariusza o wstępną ocenę zobowiązań podatkowych. Pomaga to zrozumieć, z czym będą mieć do czynienia spadkobiercy i jakie przygotować pieniądze.
Dom lub mieszkanie za 500 tys. zł przypadające dwojgu dzieciom to zwykle spadek z punktu widzenia podatkowego nie obciążony dużymi podatkami – zwłaszcza przy zastosowaniu zwolnienia dla zstępnych. Jednak każdy przypadek jest indywidualny. Właściwy obraz sytuacji może dać tylko fachowiec znający wszystkie szczegóły konkretnego stanu faktycznego i obowiązujące przepisy.