Przez dziesięciolecia kod bezpieczeństwa karty był nieodłączną częścią płatności kartą, zwłaszcza w internecie. W Polsce kody te przyjmują różne formy w zależności od wydawcy karty, a samo zabezpieczanie się przed oszustwami ewoluuje. Polskie banki i regulatorzy przygotowują zmiany, które dotyczą zarówno samych kodów, jak i sposobu, w jaki uwierzytelniamy transakcje online.
Jak wygląda kod bezpieczeństwa w Polsce
W Polsce nie ma jednego uniwersalnego standardu „czterocyfrowego kodu CVV ». Zamiast tego stosuje się różne rozwiązania w zależności od wydawcy karty:
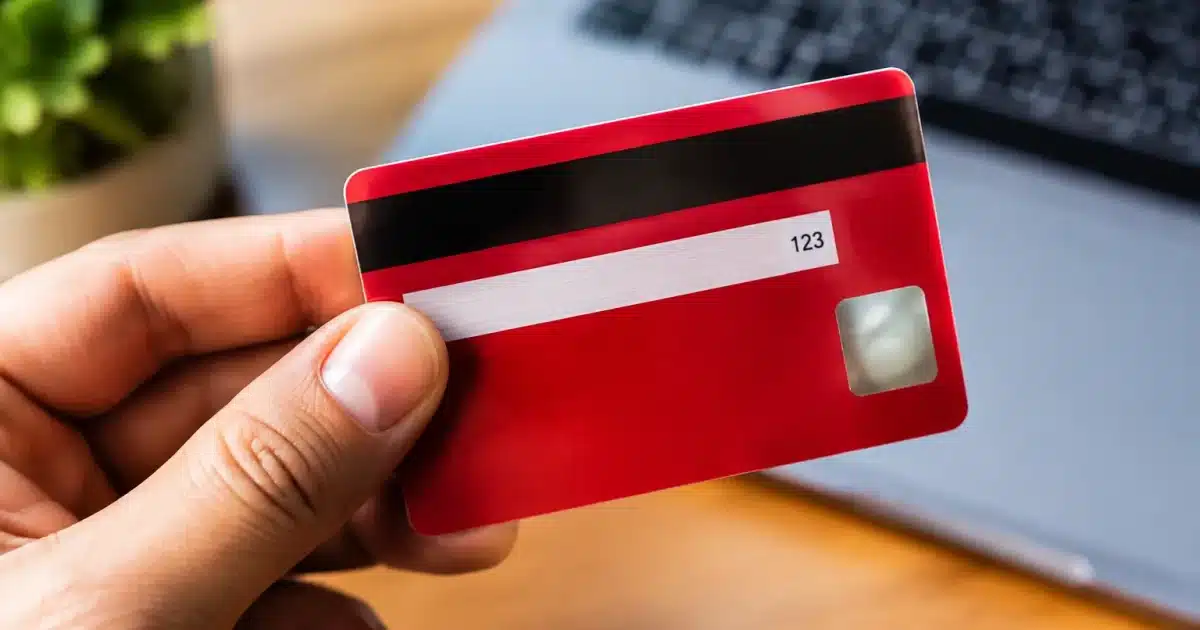
Karty Visa i Mastercard wyposażone są w trzycyfrowy kod zabezpieczający — odpowiednio CVV2 dla Vizy i CVC2 dla Mastercard. Kod ten znajduje się najczęściej na rewersie karty. Polskie banki, w tym Santander Bank Polska, opisują go jako obowiązkowy element przy płatnościach internetowych.
Karty American Express posiadają czterocyfrowy kod CID, który znajduje się z przodu karty. To jedyna powszechnie dostępna karta na polskim rynku z czterocyfrowym kodem.
Jak używa się kodów bezpieczeństwa przy płatnościach online
Standardowa procedura płatności kartą w internecie w Polsce wygląda następująco: podajesz numer karty, datę ważności oraz kod CVC2/CVV2. Te dane są weryfikowane przez system bankowy. Kod jest przechowywany bezpośrednio na karcie fizycznej i nigdy nie powinien być dzielony z nikim poza procesem autoryzacji.
Co naprawdę zwiększa bezpieczeństwo płatności online w Polsce
Tradycyjny kod bezpieczeństwa to zaledwie jeden element łańcucha bezpieczeństwa. Polskie banki wdrażają bardziej zaawansowane rozwiązania.
3D Secure jest kluczową technologią bezpieczeństwa przy płatnościach internetowych. To dodatkowy etap autoryzacji, niezależny od samego kodu CVC/CVV. Podczas płatności w internecie bank wysyła do Ciebie potwierdzenie — zwykle poprzez kod SMS, aplikację mobilną lub notyfikację. To rozwiązanie jest opisane i rekomendowane przez wszystkie główne polskie banki.
Część polskich banków, na czele z PKO BP, wdrażają również dynamiczny kod bezpieczeństwa CVC/CVV widoczny w aplikacji lub serwisie bankowym. Ten kod zmienia się z każdą transakcją i jest znacznie trudniejszy do sfałszowania niż kod statyczny wydrukowany na karcie. Jednak rozwiązanie to nie jest jeszcze powszechnym standardem na całym polskim rynku — to funkcja oferowana przez poszczególne banki.
Które polskie banki wdrażają nowe rozwiązania bezpieczeństwa
Wdrażanie nowych technologii bezpieczeństwa w Polsce postępuje stopniowo. Większość dużych banków — PKO BP, Santander Bank Polska, mBank, ING Bank Śląski — oferuje już 3D Secure i inne zaawansowane metody autoryzacji transakcji online.
Banki prowadzą także testy nad biometrycznym uwierzytelnianiem w aplikacjach mobilnych — rozpoznawaniem twarzy lub odcisku palca — dla autoryzacji szczególnie wrażliwych operacji. Rozwiązania te najpierw trafiają do klientów premium lub grup testowych, przed ewentualnym pełnym wdrożeniem.
Przyszłość bezpieczeństwa kart w Polsce: co się zmienia
Polska, jako członek Unii Europejskiej, podlega unijnym regulacjom dotyczącym bezpieczeństwa płatności elektronicznych. Standardy te zmuszają instytucje finansowe do ciągłego modernizowania zabezpieczeń.
Kierunek rozwoju jest jasny: odchodzenie od statycznych kodów w stronę dynamicznych, jednorazowych kodów generowanych przez aplikacje bankowe, a także uwierzytelniania biometrycznego. Polskie banki przystosowują się do tych wymogów, wdrażając 3D Secure jako standard oraz eksperymentując z biometrią.
Bezpieczeństwo karty bankowej w Polsce: co powinieneś robić
Nigdy nie udostępniaj swojego kodu CVC/CVV2 nikomu — nawet swojemu bankowi, który nigdy go nie pyta. Zapamiętaj go lub przechowuj bezpiecznie. Zawsze używaj 3D Secure przy płatnościach online. Jeśli oferuje Ci to Twój bank, skonfiguruj biometryczne logowanie w aplikacji mobilnej. Regularnie monitoruj wyciągi z rachunku w poszukiwaniu podejrzanych transakcji.
Czy kod bezpieczeństwa całkowicie zniknie
Nie ma ogłoszonej daty całkowitego wycofania kodu bezpieczeństwa z polskiego systemu bankowego. Kod CVV2/CVC2 będzie używany przez wiele lat, zwłaszcza przy płatnościach za granicą i w starszych systemach. Jednak jego rola zmienia się — staje się drugorzędnym elementem w stosunku do dynamicznych kodów i uwierzytelniania biometrycznego.
Zmiana będzie naturalna i gradualna. Starsze karty będą nadal pracować ze statycznymi kodami, a nowe karty i rozwiązania będą oferować zaawansowane metody bezpieczeństwa. Dla Ciebie jako klienta oznacza to, że przejście będzie bezproblemowe — będziesz moć korzystać z karty bez przerw, jednocześnie ciesząc się wyższym poziomem bezpieczeństwa i wygody oferowanymi przez nowe technologie.