Depuis des décennies, taper votre code à 4 chiffres à la caisse fait partie de vos habitudes. Mais cette époque touche à sa fin. Les grandes banques françaises préparent une révolution : remplacer le code PIN par une technologie biométrique basée sur l’empreinte digitale. Un changement qui promet plus de sécurité et de praticité, mais qui soulève aussi des questions concrètes pour les clients.
Pourquoi le code à 4 chiffres des cartes bancaires disparaît
Le code PIN a fait ses preuves pendant 50 ans, mais il présente des failles évidentes. Il peut être oublié, deviné ou noté sur un papier. Les fraudeurs ont appris à contourner ce système relativement basique. Les banques et les régulateurs financiers cherchent donc une solution plus robuste.
Cette transition répond aussi à une directive européenne qui durcit les normes de sécurité des paiements. L’authentification par biométrie (empreinte, visage) offre une sécurité bien supérieure : votre doigt n’est jamais volé ou oublié. D’où l’intérêt croissant des institutions pour cette technologie.
Ce qui remplace le code PIN : la carte bancaire biométrique
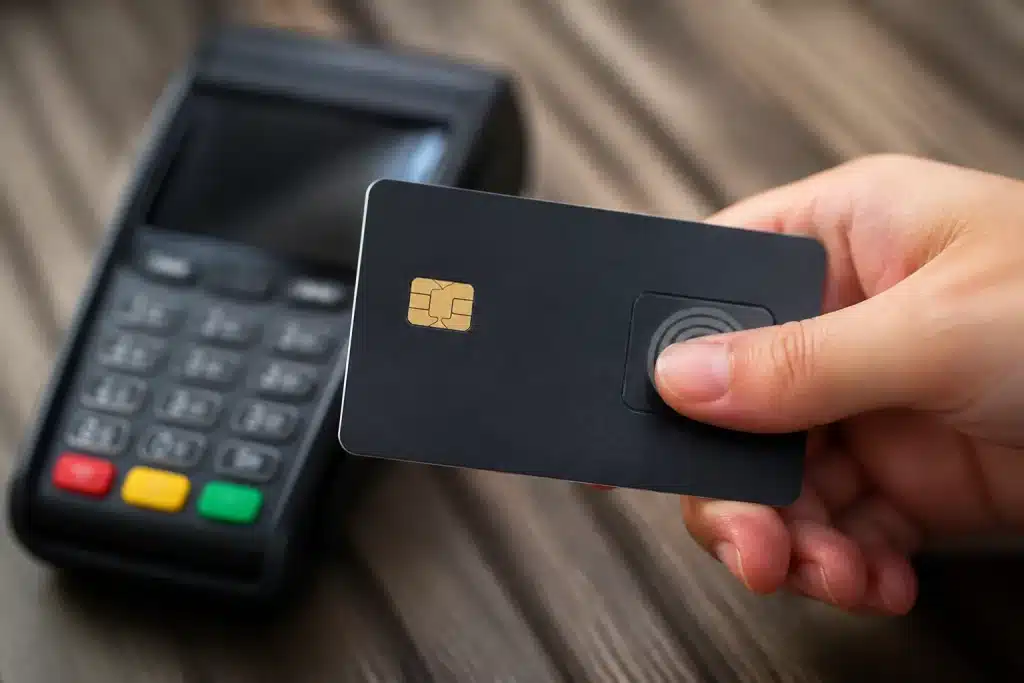
Plusieurs banques testent et déploient déjà des cartes bancaires équipées d’un lecteur d’empreinte. Cette carte de nouvelle génération intègre un petit capteur biométrique directement dans le plastique. Lorsque vous payez, au lieu de taper un code, vous placez simplement votre doigt sur le capteur. L’authentification se fait en une seconde.
Crédit Agricole et BNP Paribas ont déjà lancé des expérimentations limitées de cette technologie auprès de clients volontaires. D’autres établissements suivront rapidement. L’expérience en France montre que les clients apprécient le gain de temps et la sensation de sécurité renforcée.
Comment fonctionne la carte biométrique à empreinte digitale
Le capteur stocke une empreinte de référence dans une zone sécurisée de la carte, jamais sur un serveur distant. À chaque paiement, l’empreinte que vous proposez est comparée instantanément à celle enregistrée. Si elle correspond, la transaction est autorisée. Si ce n’est pas le cas, le paiement est refusé. Ce mécanisme offline offre une protection contre les piratages externes.
La carte ne peut fonctionner que si elle est présentée physiquement et que l’empreinte est reconnue. Cela élimine les paiements non autorisés ou frauduleux effectués en ligne ou à distance avec les données de votre carte. Pour les achats en ligne ou sur mobile, vous continuerez à utiliser d’autres méthodes de sécurisation (code OTP, authentification forte).
Quelles banques proposent déjà cette nouvelle carte en France
La transition est progressive. Crédit Agricole a lancé ses premières cartes biométriques auprès de clients premium et de testeurs volontaires. BNP Paribas suit le même schéma avec des pilotes limités. Société Générale et d’autres banques françaises annoncent également leur intention de proposer cette technologie dans les deux à trois ans.
Pour l’instant, les cartes biométriques ne sont pas proposées à la majorité des clients français. Il s’agit d’une phase de test pour valider la fiabilité, l’acceptation client et l’intégration avec les terminaux de paiement existants. Vous ne recevrez probablement une carte de ce type que lors du renouvellement normal de votre carte actuelle, ou sur demande explicite.
Avantages et limites de la carte biométrique : vraiment plus sûr et pratique ?
Les bénéfices sont tangibles : plus besoin de mémoriser un code, gain de temps à la caisse, et sécurité renforcée contre la fraude. L’empreinte digitale est difficile à usurper et impossible à partager accidentellement. Cela réduit drastiquement les escroqueries classiques liées au PIN.
Mais il existe aussi des limites concrètes. Que se passe-t-il si votre empreinte change (blessure, vieillissement) ou n’est pas reconnue du premier coup ? Les banques prévoient un code de secours pour ces situations. Les terminaux de paiement du commerce doivent aussi être compatibles avec la technologie biométrique, ce qui demande des investissements massifs. Enfin, certains clients expriment des préoccupations sur le stockage biométrique, même sur la carte elle-même.
Carte bancaire biométrique : que faire si votre empreinte ne passe pas ?
Les cartes biométriques de nouvelle génération intègrent un code de secours à 4 chiffres (ou un accès alternatif) pour les situations où le capteur d’empreinte échoue. Vous pourrez taper ce code comme vous le faisiez avant. Cette transition progressive rassure les clients inquiets d’une évolution trop radicale.
Quand le système biométrique va-t-il se généraliser ?
Aucune date officielle n’a été annoncée pour la fin complète du code PIN à 4 chiffres. Cependant, les régulateurs et banques visent une généralisation progressive entre 2027 et 2030. Cette fenêtre permet aux commerçants d’adapter leurs terminaux et aux clients de s’habituer progressivement à la nouvelle authentification.
La transition ne sera jamais brutale. Vous continuerez à utiliser des codes PIN sur les anciennes cartes pendant plusieurs années. Les nouveaux clients et les renouvellements de carte porteront d’abord la biométrie, tandis que le code PIN restera disponible en parallèle comme option de secours. C’est une évolution par remplacement naturel, non une suppression d’un jour à l’autre.
Le changement a aussi un impact sur les banques françaises et européennes : elles doivent investir dans les nouvelles technologies, moderniser leurs parcs de cartes et former leurs équipes. Pour vous, client, l’essentiel est de savoir que vos paiements par carte continueront sans interruption, simplement avec une sécurité et une commodité accrues. Gardez juste en tête que vos habitudes à la caisse évolueront : oubliez le PIN, préparez-vous à poser votre doigt.